La iniciativa de Álvaro Ramírez plantea inscripción única, cotización según el ingreso neto real y protección parcial de la vivienda ante deudas derivadas de la actividad económica.
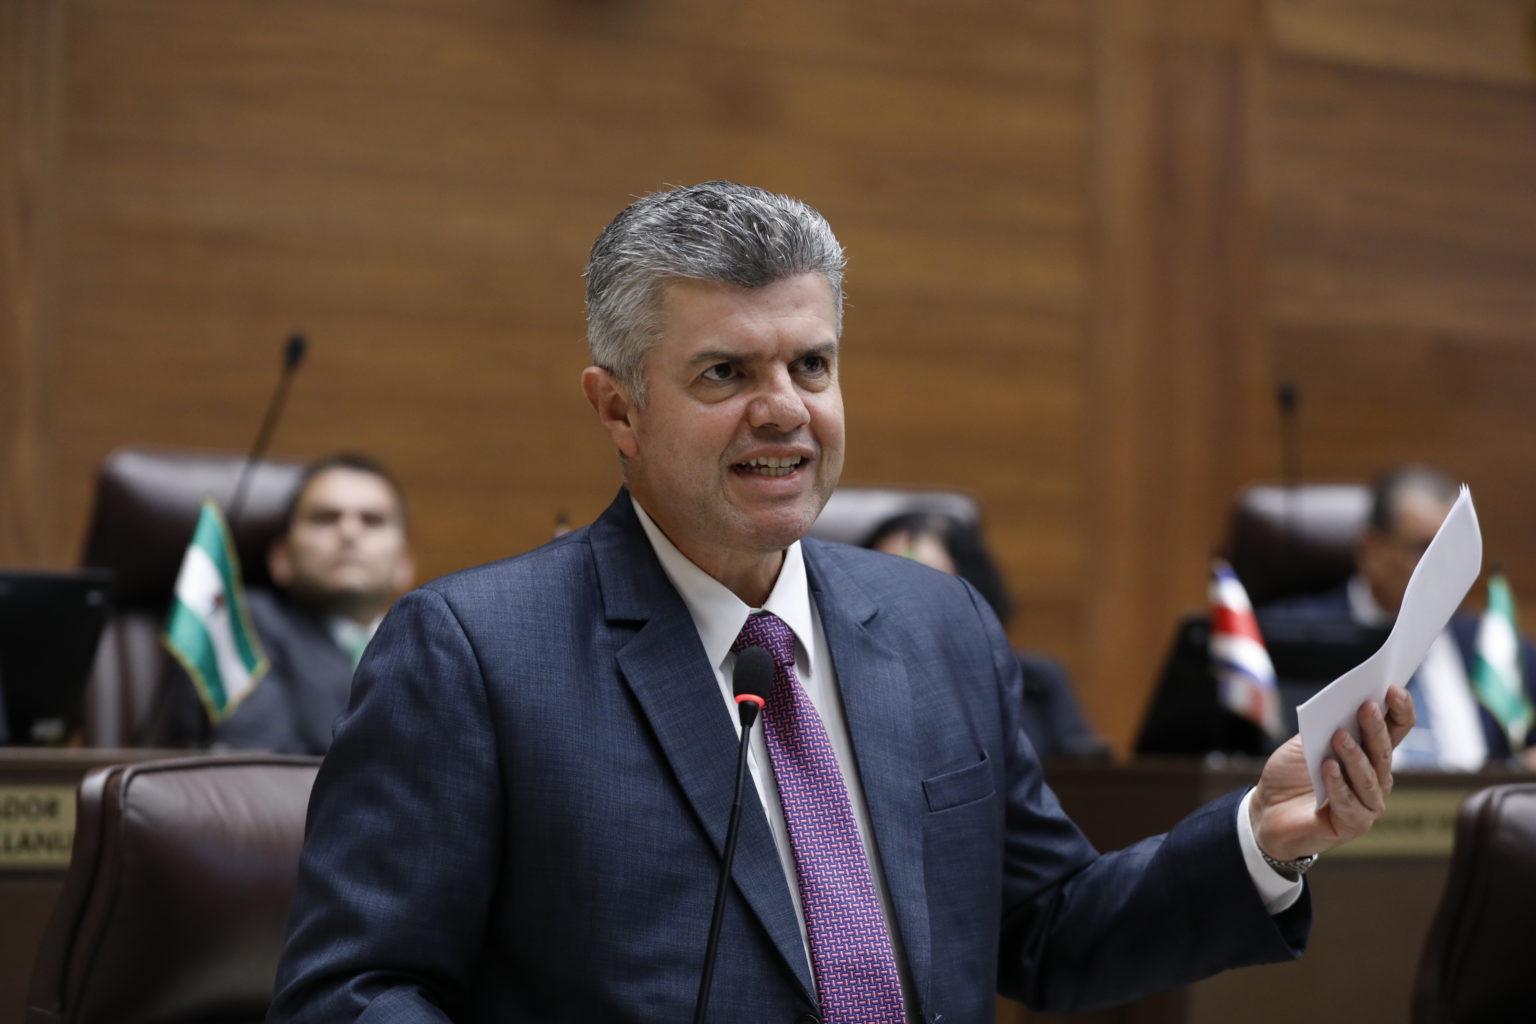
El diputado y jefe de fracción del Partido Liberación Nacional (PLN), Álvaro Ramírez Bogantes, presentó un proyecto de ley (expediente 25.816) que crearía un régimen jurídico especial para las personas trabajadoras independientes, con el objetivo de fomentar la formalidad, simplificar trámites y ampliar su acceso a la seguridad social.
De aprobarse, la iniciativa se denominaría Ley del Régimen Especial de las Personas Trabajadoras Independientes y se aplicaría a personas físicas, nacionales o extranjeras con residencia legal en el país, que generen ingresos mediante actividades lucrativas autónomas. El régimen incluiría a profesionales liberales, microemprendimientos y personas trabajadoras independientes de subsistencia.
La exposición de motivos describe la propuesta como “un esfuerzo pionero” para regular de forma sistemática el trabajo independiente y plantea, entre sus principales cambios, una inscripción única ante Hacienda y la Caja Costarricense de Seguro Social (CCSS), cotizaciones calculadas sobre el ingreso neto real, un monotributo para actividades de subsistencia y protección patrimonial.
Según datos del Instituto Nacional de Estadística y Censos (INEC), durante el cuarto trimestre de 2025 unas 457.000 personas trabajaban de manera independiente en condiciones de informalidad, equivalentes al 84,4% de la población ocupada independiente. Estas personas representaron más de la mitad de las 825.000 personas con empleo informal registradas en ese periodo.
La exposición de motivos también estima que alrededor del 43% de las personas trabajadoras independientes registradas ante la CCSS se encuentran en morosidad. El proyecto atribuye esta situación a factores como la heterogeneidad del sector, la capacidad de pago, la burocracia y el oportunismo en la afiliación, y señala que los intereses y multas pueden generar una “trampa de deuda”.
Inscripción única
El Registro Único Tributario (RUT) del Ministerio de Hacienda funcionaría como ventanilla única digital. La inscripción en ese registro activaría simultáneamente el registro tributario y la afiliación obligatoria a los seguros administrados por la CCSS. La persona también podría solicitar su inscripción en el Sistema de Banca para el Desarrollo (SBD).
Hacienda y la CCSS tendrían que garantizar la comunicación en tiempo real entre sus sistemas. Si transcurren diez días hábiles desde la inscripción en el RUT sin que la Caja genere el número de asegurado y complete los trámites correspondientes, la persona se consideraría formalmente inscrita para efectos de cobertura.
El proyecto plantea que las personas trabajadoras independientes tengan los mismos requisitos de acceso y beneficios que las asalariadas en materia de seguro de salud, prestaciones por enfermedad, maternidad y pensiones. La CCSS podría adecuar esos requisitos a las particularidades del trabajo por cuenta propia para prevenir el oportunismo en la afiliación.
La base de cotización sería el ingreso neto real, calculado a partir de los ingresos brutos menos los gastos necesarios, razonables y congruentes con la actividad, incluido el impuesto sobre la renta y otras cargas tributarias.
La CCSS podría aplicar coeficientes de gastos presuntos según la actividad y tendría que establecer esquemas contributivos progresivos para personas microemprendedoras de bajos ingresos y de subsistencia. Su Junta Directiva también podría fijar un techo máximo de cotización mensual.
La propuesta reformaría, además, la Ley Constitutiva de la CCSS para incorporar a una persona representante de las trabajadoras independientes dentro de los tres puestos correspondientes al sector patronal en la Junta Directiva. Organizaciones, asociaciones o cámaras del sector con al menos tres años de constituidas podrían elegir y proponer esa representación.
Monotributo
El articulado crearía el Monotributo, un sistema de pago mensual unificado para microemprendedores en actividades de subsistencia que trabajen por cuenta propia, solos o con ayuda familiar no remunerada, no contraten a terceros y tengan ingresos inferiores al umbral que definan Hacienda y la CCSS.
El pago agruparía el impuesto sobre la renta y las contribuciones para salud, pensiones y riesgos del trabajo. La CCSS efectuaría la recaudación mediante el Sistema Centralizado de Recaudación (Sicere), distribuiría los recursos entre los regímenes correspondientes y trasladaría a la Tesorería Nacional la parte correspondiente a impuestos.
Los profesionales liberales y quienes opten expresamente por el Régimen General quedarían fuera del monotributo.
Protección de la vivienda y trabajo económicamente dependiente
La iniciativa plantea separar el patrimonio profesional del patrimonio personal y familiar. La residencia principal y los bienes de uso familiar serían inembargables por acreedores derivados de la actividad económica independiente, salvo renuncia expresa o cuando se trate de deudas con la seguridad social o la Administración Tributaria.
La persona también podría constituir un patrimonio de afectación sobre su vivienda mediante una declaración ante el Registro Nacional, para protegerla frente a obligaciones derivadas exclusivamente de su actividad lucrativa autónoma.
El proyecto reconoce además la figura del Trabajador Autónomo Económicamente Dependiente (TAED), definida como la persona que obtiene regularmente al menos el 75% de sus ingresos de un solo cliente, pero mantiene su autonomía organizativa.
La relación con ese cliente tendría que formalizarse mediante contrato escrito. El cliente principal tendría que:
- Garantizar el pago de los servicios según los plazos acordados.
- Proporcionar condiciones adecuadas de seguridad y salud cuando la actividad se realice en sus instalaciones.
- Cubrir las indemnizaciones correspondientes ante una rescisión unilateral o injustificada del contrato, según las condiciones que establezca el reglamento.
El TAED no podría tener personas trabajadoras a su cargo ni subcontratar la actividad. Si las autoridades determinan que existe subordinación jurídica, técnica u organizativa, la relación tendría que calificarse como laboral y regirse por el Código de Trabajo.
Incentivos para formalizarse
Las personas menores de 35 años y las mujeres que se inscriban por primera vez como trabajadoras independientes tendrían, durante sus primeros 24 meses de actividad, exención total del impuesto sobre la renta, pago del 50% de la cuota escalonada de la CCSS y aplicación de la base mínima contributiva más baja del sistema. El Estado asumiría el diferencial de la cotización.
Para las personas que superen la edad normal de retiro establecida por la CCSS, el proyecto propone de forma permanente el pago del 50% de la cuota correspondiente y la aplicación de la base mínima contributiva más baja.
También plantea para esta población una exención total del impuesto sobre la renta sobre los ingresos netos de la actividad independiente cuando no superen diez salarios base. Sobre los ingresos que excedan ese umbral se aplicaría una exención del 50%.
Las personas adultas mayores pensionadas podrían escoger entre cotizar al régimen de Invalidez, Vejez y Muerte o únicamente al seguro de salud, y el ejercicio de la actividad independiente sería compatible con una pensión de los regímenes contributivos de base.
Quienes se formalicen bajo el régimen también tendrían acceso preferencial a crédito y condiciones diferenciadas en el Sistema de Banca para el Desarrollo, sin que los activos personales protegidos por la iniciativa puedan exigirse como garantía.
El proyecto autoriza además a las municipalidades a adecuar sus planes reguladores y normas de patentes para simplificar licencias de actividades de bajo riesgo, permitir actividades profesionales o comerciales de pequeña escala dentro de viviendas y establecer tasas diferenciadas.
Tras su presentación el 1 de octubre de 2026, el expediente permanece pendiente de asignación a una comisión legislativa para iniciar su estudio.