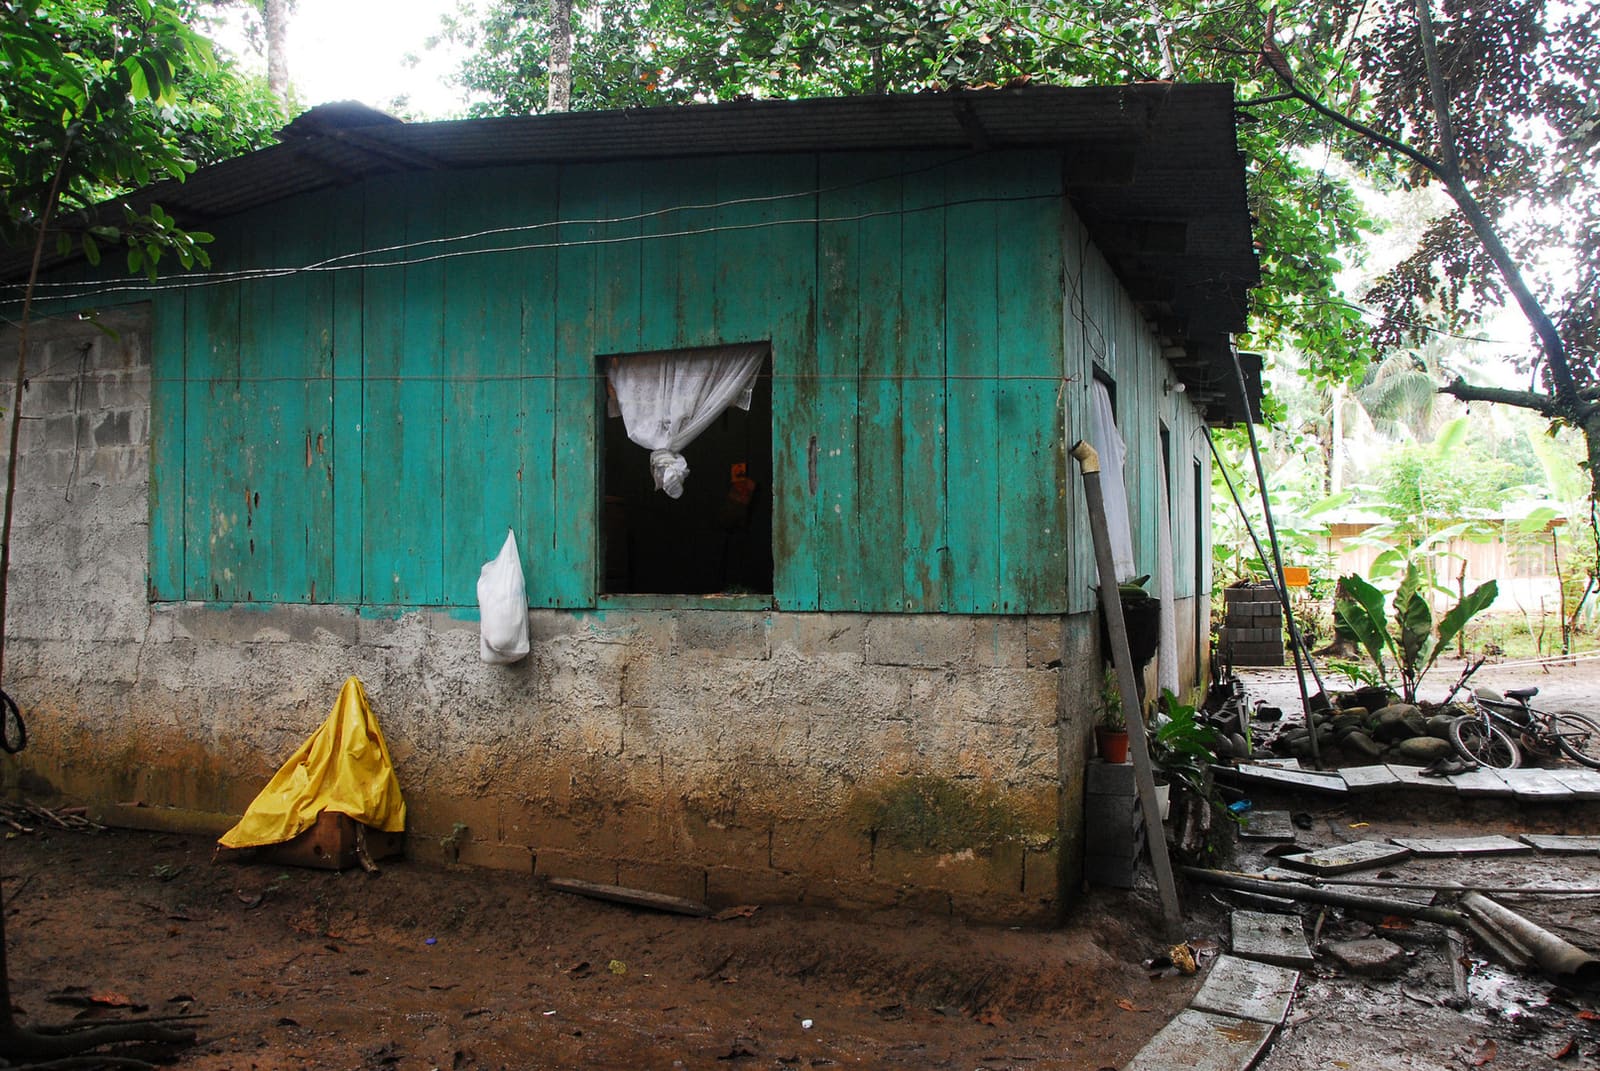
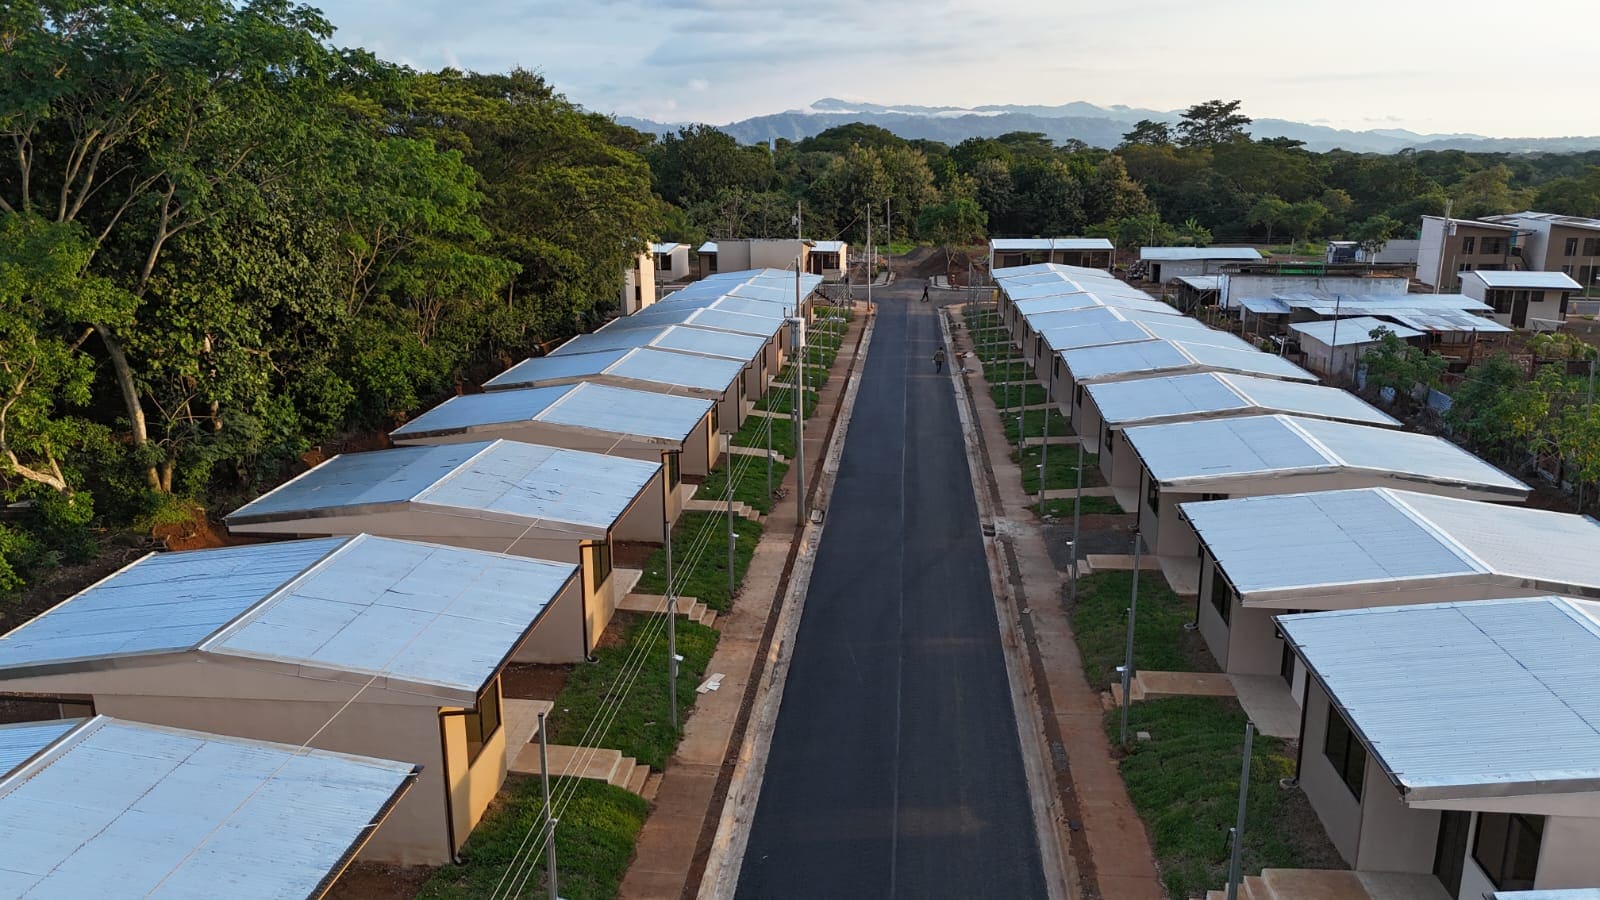
Hoy en día, pensar en el futuro necesariamente pasa por el costo de la vida, la creciente precariedad laboral y la dificultad de acceder a una vivienda digna, entre otros temas asociados a la seguridad y la estabilidad social.
Estamos por ser recordados en los libros de historia como “la generación de los herederos de las crisis”. La crisis climática, la crisis social, la crisis demográfica y la crisis de vivienda. Mientras estamos rodeados de todas estas problemáticas, parece que se nos exige asumir la responsabilidad de sostener el futuro, mientras se dejan de lado las condiciones necesarias para poder construir el nuestro. Y es precisamente en esa dificultad para construir un futuro propio donde la vivienda ocupa un lugar central, desde el cual quiero plantear la siguiente reflexión: ¿cómo se supone que construyamos un proyecto de vida cuando tener un techo digno se convierte en una meta que parece inalcanzable?
La problemática de la vivienda representa un desafío socioeconómico global que crece día a día, impulsado por la rápida urbanización, la escasez de opciones asequibles y la falta de infraestructura básica, y que afecta principalmente a las familias de ingresos medios y bajos. Esta situación se intensifica debido a barreras como la liquidez inicial y la capacidad de pago, así como las exigencias para obtener créditos hipotecarios. Además, a esto le podemos sumar que hoy en día la vivienda se ve, desde una perspectiva simplista, como un negocio más.
A raíz de estas barreras, el alquiler de vivienda se presenta casi como la única opción a la que las personas jóvenes tienen acceso para independizarse e, igualmente, se mantiene como la principal alternativa habitacional para una gran parte de la población. En el mundo de las finanzas personales existe un método de división de ingresos netos mensuales denominado “la regla 50-30-20”. Este método establece que el 20% de los ingresos se debe destinar al ahorro, el 30% a deseos y gastos prescindibles y el 50% a las necesidades básicas. En este último porcentaje entendemos que se incluyen el alquiler o la cuota de la hipoteca, los servicios públicos, las compras de supermercado, entre otras obligaciones y necesidades básicas.
Ahora bien, esta regla se ha quedado en la teoría y la utopía, porque la realidad es que muchas unidades familiares se ven obligadas a destinar más del 50% de sus ingresos únicamente al pago del alquiler de vivienda.
Por otra parte, para las personas que buscan optar por una vivienda propia, el sistema financiero impone requisitos que generan un círculo vicioso. El mayor obstáculo no radica únicamente en la cuota hipotecaria, sino en la imposibilidad de ahorrar para la prima y los gastos de formalización mientras se pagan los sobreprecios de los alquileres. Lo peor de todo es que no parece que la situación vaya a mejorar. El fenómeno de la gentrificación agrava de forma crítica el panorama urbano y costero. Siempre es pertinente recordar a qué nos referimos cuando hablamos del concepto de “gentrificación”.
El Programa Estado de la Nación, citando a Pérez et al. (2025) y Smith (1987), señala que la gentrificación se entiende como un proceso de transformación urbana mediante el cual los barrios tradicionalmente habitados por sectores populares o clases trabajadoras se reconvierten para usos residenciales orientados a sectores de clase media y media-alta, así como para fines recreativos, turísticos o comerciales, cambios que, por lo general, conllevan el desplazamiento de las comunidades originales.
También es pertinente mencionar que este fenómeno se replica una y otra vez en la Gran Área Metropolitana (GAM), donde barrios de clase trabajadora se transforman en torres de apartamentos de lujo y complejos residenciales dirigidos a sectores de mayores ingresos. El tema es que cada día normalizamos más el hecho de ver las viviendas como una “inversión” y acá probablemente mi opinión sea polémica para algunos, pero la realidad es que, desde una perspectiva humana, mientras haya miles de personas sin una oportunidad de vivienda digna, no se puede ver esta como una inversión y oportunidad de enriquecimiento. Esto sin mencionar los miles de dólares congelados en torres prácticamente deshabitadas. ¿De dónde vienen esos recursos y hacia dónde van? Esa es una pregunta que no podemos obviar.
Responder a esa pregunta nos exige encarar una realidad incómoda: cuando las decisiones urbanísticas y las políticas financieras priorizan el rendimiento del capital sobre el bienestar social, se condena a toda una generación al desamparo habitacional. No se trata únicamente de ajustar indicadores económicos ni de esperar pasivamente a que el mercado se autorregule, sino de exigir la intervención estatal necesaria para restituir la vivienda como un derecho humano fundamental y un servicio esencial. Mientras la política pública siga avalando la vivienda como negocio, el hogar como deuda pendiente continuará siendo la condena de miles de personas jóvenes a quienes se les exige construir un país, pero se les niega el suelo para sostenerse.